收入不固定,怎么做预算?先给自己定一份“底薪”
简短回答
收入不固定,预算不要按挣得多的月份定,而是按一个保守的“底薪”:取最近 3 到 6 个月的平均到手收入,按 75% 左右计算。所有收入先进一个单独的蓄水池账户,每月固定转一份“工资”给自己,工资里先扣固定开销和存款,剩下的除以 30,就是每天能花的钱。旺月多出来的钱留在蓄水池,淡月从里面补。
收入不固定,预算就不能按“这个月挣了多少”来定,而要按一个保守的底薪来定。做法是:算出最近 3 到 6 个月的平均到手收入,按 75% 左右计入预算。所有收入先进一个单独的账户,这里叫它蓄水池;每月固定一天,从里面给自己转一份“工资”。工资先扣房租等固定开销和存款,剩下的除以 30,就是每天能花的钱。旺月多出来的钱留在蓄水池,淡月从里面补,每天的额度不跟着收入上下跳。算每天的数,可以用每日预算计算器。
收入不固定,为什么预算特别难做?
常见的预算方法,都默认每月收入是一个固定的数。接单的自由职业者、跑外卖和网约车的、拿提成的销售、做季节性工作的人,收入是变的。变的不只是多少,还有什么时候到账。一笔款拖三周才结,本来不错的一个月就变得紧巴巴。
最容易踩的坑,是按旺月的标准过日子。一个月进账 ¥20,000,就觉得以后都能这样,花钱跟着松了;下个月只有 ¥6,000,花钱的习惯却还停在上个月。解决办法是把挣钱和花钱分开:收入先进一个地方,再从那里给自己发一份稳定的钱。
底薪怎么定?
- 列出最近 3 到 6 个月的到手收入。按钱实际到账的日期算,不按交稿或开票的日期。扣掉平台抽成和手续费;报酬如果没有代扣个税,也先把要交的税留出来,拿不准就问税务部门或会计。
- 算平均数。加起来除以月数。6 个月更平稳,3 个月更能反映最近的变化。
- 打个折。按平均数的 75% 定底薪。碰上淡月有余地,又不至于把预算压得太紧。
还没攒下备用的钱,或者最近收入在往下走,就看看这几个月里最低的那个月:比 75% 还低的话,按最低的定。刚开始接活、记录不足 3 个月的,只算已经确定的单子。
My Money 的预算评估用的也是这个规则:收入选不固定,就按最近平均收入的 75% 计算。
钱到账以后先放哪儿?
单独开一个账户,普通储蓄账户或者一张不常用的卡都行。客户打款、平台结算、提成、现金结的活,全部先进这里,这就是蓄水池。日常花钱的账户只收一笔钱:你每月发给自己的工资。
- 最好先垫一个月。开始前在蓄水池里放够一个月的底薪,第一个月就算没什么进账,也不会乱。
- 定一个目标。1 到 3 个月的底薪。收入波动越大,目标定得越高。
- 满了就转走。月底余额超过目标,多出来的转进存款。不然蓄水池慢慢会变成第二个零花钱账户。
怎么给自己发固定工资?
定一个日子,比如每月 1 号,从蓄水池转底薪到日常账户。不管这个月挣了多少,都转这么多。就当自己是老板,按时给员工发工资:客户早付晚付,工资都不变。拿到工资以后,按固定收入的方法分:
- 先扣固定开销。房租、水电燃气、话费宽带、保险、还款、会员订阅,自己交的社保,还有年度开销每月的分摊。
- 再扣存款。定一个固定数,哪怕不多。旺月多出来的钱会从蓄水池转进存款,这里不用定太高。
- 剩下的除以 30。就是每天能花的钱。结转怎么算、哪些开销该算进去,见每日预算方法。
收入不固定,最没底的就是“这个月”。每天 ¥100 这个数,客户 2 号付款还是 28 号付款都一样。
实例:自由职业者的 6 个月
先定底薪和每天的额度
假设一位接设计单的自由职业者,扣掉平台抽成和税款,最近 6 个月平均每月到手 ¥12,000。底薪按 75% 算:¥12,000 × 75%=¥9,000,每月 1 号发给自己。
工资里先扣固定开销 ¥5,100(房租 ¥3,000、社保 ¥1,500、水电话费宽带 ¥300、通勤 ¥300),再存 ¥900:¥9,000 − ¥5,100 − ¥900=¥3,000,¥3,000 ÷ 30=每天 ¥100。
蓄水池起步放了一个月底薪 ¥9,000,目标是两个月 ¥18,000,月底超出的部分转进存款。
以下数字都是示例。
| 月份 | 当月进账 | 发给自己 | 转入存款 | 蓄水池月底余额 |
|---|---|---|---|---|
| 起始 | – | – | – | ¥9,000 |
| 1 月 | ¥15,000 | ¥9,000 | ¥0 | ¥15,000 |
| 2 月 | ¥7,000 | ¥9,000 | ¥0 | ¥13,000 |
| 3 月 | ¥10,000 | ¥9,000 | ¥0 | ¥14,000 |
| 4 月 | ¥20,000 | ¥9,000 | ¥7,000 | ¥18,000 |
| 5 月 | ¥6,000 | ¥9,000 | ¥0 | ¥15,000 |
| 6 月 | ¥14,000 | ¥9,000 | ¥2,000 | ¥18,000 |
| 合计 | ¥72,000 | ¥54,000 | ¥9,000 | – |
6 个月里,进账最少 ¥6,000,最多 ¥20,000,工资始终是 ¥9,000,每天 ¥100 也没变过。2 月和 5 月进账不够发工资,分别差 ¥2,000 和 ¥3,000,都由蓄水池补上。4 月和 6 月超过了 ¥18,000 的目标,多出的 ¥7,000 和 ¥2,000 转进了存款。
核对一下:起始 ¥9,000+进账 ¥72,000−工资 ¥54,000−转存 ¥9,000=¥18,000,正好是月底余额。再算上工资里每月存的 ¥900,6 个月共 ¥5,400,半年一共存下 ¥14,400,蓄水池也从一个月底薪涨到了两个月。这 6 个月平均进账仍是 ¥12,000,下次复盘时底薪不用改。
收入少的月份怎么办?
- 照常从蓄水池发工资。蓄水池就是为这种月份准备的。
- 蓄水池不够,就少发一点,先停存款。还是上面的例子:工资只发 ¥8,100,停掉当月 ¥900 的存款,剩 ¥3,000,每天仍是 ¥100;只发 ¥7,500,停掉存款后剩 ¥2,400,每天降到 ¥80。
- 早调整,别等月底。月中一笔款没按时到,就用剩下的钱除以剩下的天数(含今天),马上按新数过。
- 别拿信用卡或消费贷填日常开销。靠借钱维持每天的额度,只是把缺口推到下个月,还可能多付利息。
- 先催款。有时候淡月只是钱还没到,该结的款先催回来。
- 每 3 个月复盘一次底薪。用最近几个月的数据重算。连着几个月进账都偏少,就在蓄水池见底之前把底薪调低。
兼职、提成、季节性收入也这样算吗?
一样适用,只是底薪的算法不同。
| 收入类型 | 底薪怎么算 |
|---|---|
| 接单、自由职业 | 按到账日期算最近 3 到 6 个月的平均,取 75%。 |
| 兼职、跑单等按周结算 | 先换算成月收入:每周平均 × 52 ÷ 12。每周 ¥1,500 就是每月 ¥6,500,按 75% 算是 ¥4,875。 |
| 底薪加提成 | 按底薪做预算,提成进蓄水池。底薪连固定开销都不够的,再加上平均提成里保守的一小部分。 |
| 季节性工作 | 看最近 12 个月:全年到手收入 ÷ 12,再打折。淡季全靠蓄水池撑,目标要定得更高。 |
学生做兼职也可以这样算,学生生活费规划里有完整的例子。
用 My Money 给不固定收入做预算
My Money 是一款免费、无广告的 iPhone 记账 App,核心是把月预算变成一个数:今天还能花多少。它和“发工资”的思路正好配套:每天的额度来自稳定的月预算,不看这周进了多少钱。
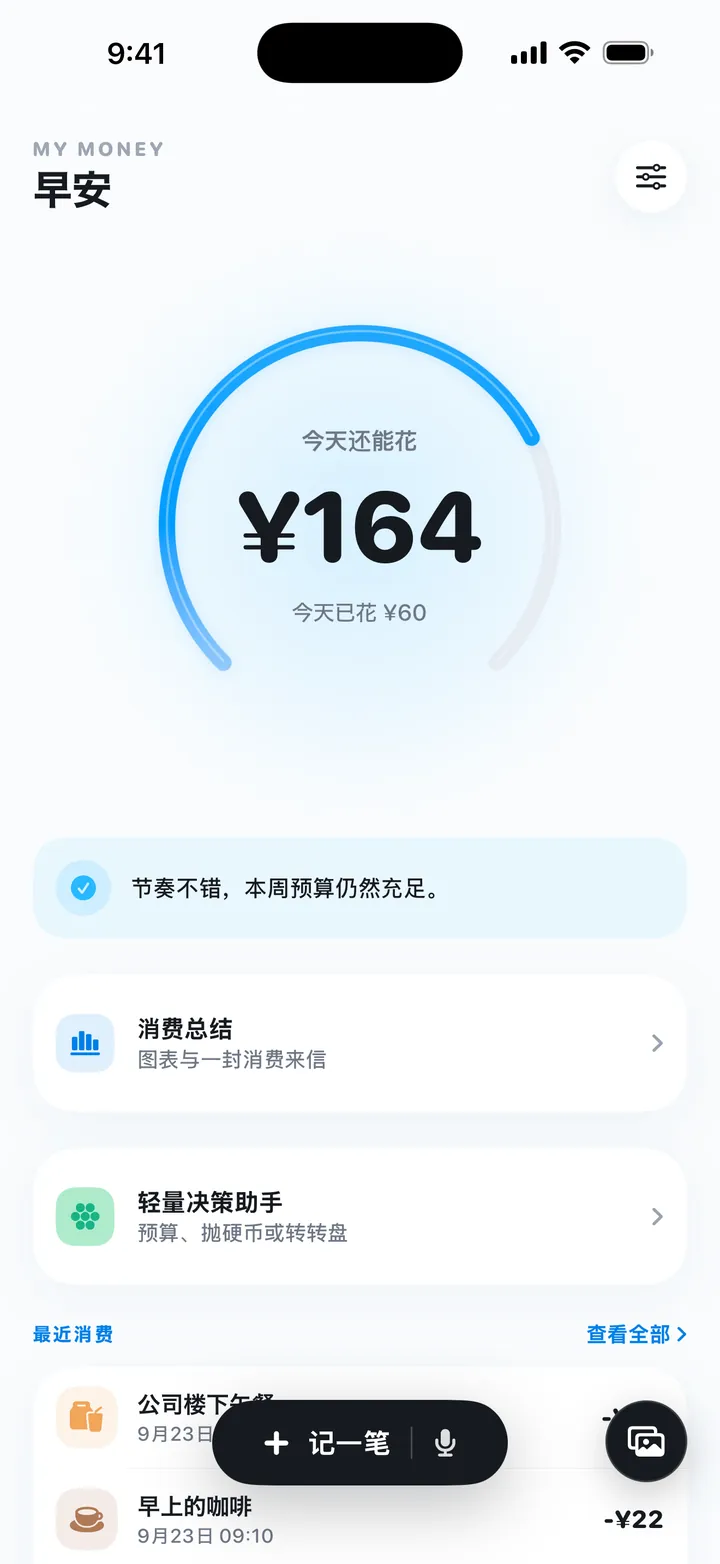
- 两种设置方式。可以直接填每月能花多少,例子里就是 ¥3,000;也可以做预算评估,收入选不固定,App 按最近平均收入的 75% 计算,再扣掉固定开销、日常生活开销和存钱目标,给出多存方案(存约 30%)、平衡方案(约 20%)、宽松方案(约 10%)等选项,每日参考额度约为剩下的零花钱 ÷ 30。全部在手机上按固定规则算,不用 AI。
- 多退少补。花得比当天额度少,差额滚到后面几天;花多了,后面几天就少一点。结转上限是 5 天的额度。
- 收入变了就重新评估。方案随时可以在设置里更换或重新评估,正好配合每 3 个月一次的复盘。
- 客户打款要不要记成收入?My Money 可以记收入,记下的收入会抵扣支出。预算既然已经按固定工资定好,每笔打款再记成收入,同一笔钱就算了两次。打款记在蓄水池的账上就好。
常见问题
收入不固定怎么做预算?
取最近 3 到 6 个月的平均到手收入,按 75% 左右定一个底薪。每月从蓄水池账户给自己发这份固定工资,多挣的钱留在账户里,挣得少的月份从里面补。
自由职业者要留多少备用金?
蓄水池账户留 1 到 3 个月的底薪比较稳妥,收入波动越大,留得越多。超过目标的部分,月底转进存款。
这个月收入特别少怎么办?
先照常从蓄水池发工资。发不够就少发一点,先停掉当月存款,再把每天能花的钱调低,不要刷信用卡填日常开销。
兼职收入怎么规划?
按周结算的,用每周平均收入乘以 52 再除以 12,换算成月收入,再按 75% 计入预算。多挣的部分放进备用金,不加到每天的额度里。
My Money 能给不固定收入做预算吗?
可以。预算评估里收入选不固定,会按最近平均收入的 75% 计算,再扣掉固定开销、生活开销和存款,给出每天的参考额度。App 只有 iPhone 版,不连银行卡,每一笔要自己记。
 每日预算:把一个月的钱,拆成今天能花的一个数
 50/30/20 法则怎么用?和每日预算怎么搭配