每日预算:把一个月的钱,拆成今天能花的一个数
简短回答
每日预算,就是把一个月能自由花的钱摊到每一天,得到今天能花多少。算法是:月到手收入减去房租、账单等固定开销和要存的钱,再除以当月天数,比如 ¥2,100 ÷ 30 天=每天 ¥70。哪天花少了,余下的滚到后面几天;花多了,后面几天就少一点,月中就能看出自己花得快不快。
每日预算,就是把一个月能自由花的钱摊到每一天,每天只看一个数:今天还能花多少。算法是:月到手收入,减去固定开销,再减去要存的钱,剩下的除以当月天数。花少了,余下的滚到后面几天;花多了,后面几天少一点。不想手算,可以用每日预算计算器。
什么是每日预算?
每日预算也叫日预算、每日限额,管的是日常开销:吃饭、买菜、奶茶咖啡、外卖、打车、零碎购物。房租、水电、话费这些,在算之前就已经扣掉了。它不替代月预算,而是换个方式看月预算。
为什么按天算更容易管住钱?
只做月预算,往往到月底才知道超没超,那时已经来不及了。“这个月还剩 ¥2,100”也很难有实感:月初觉得挺多,月底才发现不够。
按天算,每天都能看到节奏。每天 ¥70,昨天花了 ¥120,今天就收一收。日常开销单笔不大、次数很多,加起来最容易失控。月光族每天看一眼这个数,比月底对账有用得多。
日预算怎么算?每天花多少钱合适?
没有统一答案,要看收入、固定开销和存款目标。按五步算:
- 从月到手收入开始。用实际到账的钱,不是税前工资。收入不固定,就按最近的平均再打个折。
- 减去固定开销。房租房贷、水电燃气、话费宽带、保险、还款、通勤月卡、会员订阅。
- 减去一年一次的开销。保险续费、年费会员、过年回家、份子钱……估出全年总数,除以 12,每月先留出来。
- 减去要存的钱。先定存多少,再定花多少。剩下的才是能自由花的钱。
- 除以天数。能自由花的钱 ÷ 当月天数=每天能花多少。
除以 30 还是实际天数?除以 30 好记;按实际天数更精确。每月能花 ¥2,100 的话,31 天的月份每天 ¥67.74,28 天的 2 月每天 ¥75。差别不大,选一种一直用就行。
月中才开始?用这个月还剩的钱,除以剩下的天数(含今天)。比如 9 月 16 日开始,还剩 ¥1,200,到 30 日共 15 天,每天 ¥80。
哪些钱算进日预算,哪些不算?
今天能自己决定花不花的,算进去;到期就得付的,单独留出来。房租要是算进去,交租那天直接爆表,这个数就没意义了。
| 算进日预算 | 单独留出来 |
|---|---|
| 三餐、外卖、买菜 | 房租、房贷 |
| 奶茶、咖啡、零食 | 水电、话费、宽带 |
| 打车、临时交通 | 保险、贷款还款 |
| 日用品、衣服 | 年费会员、各种续费 |
| 聚餐、电影、冲动消费 | 旅行、红包礼金、存款 |
买菜是刚需,但也放进日预算:买得勤、金额浮动,省不省钱常常就看这里。
花多了或花少了怎么办?
- 花少了,结余滚到后面。额度 ¥70 只花了 ¥52,明天就有 ¥88。
- 花多了,后面几天少一点。额度 ¥70 花了 ¥100,明天只剩 ¥40。某天花得特别多,也可以摊到后面几天。
- 结余要设上限。省了一周,某天冒出一个很大的“今天能花”,恰恰最容易冲动消费。上限定在 5 天的额度左右(每天 ¥70 就是 ¥350),够应付一次聚餐,又不至于一下花光。用本子记的话,超出上限的部分直接转进存款。
实例:每天 ¥70,连续记 5 天
先算出每天的额度
假设每月到手 ¥6,000。房租 ¥2,000,水电、话费和通勤共 ¥500,年度开销每月留 ¥200,每月存 ¥1,200。
¥6,000 − ¥2,000 − ¥500 − ¥200 − ¥1,200=¥2,100,¥2,100 ÷ 30=每天 ¥70。
“今天能花”=当天额度+前一天结转。
| 日期 | 当天额度 | 上一天结转 | 今天能花 | 实际花了 | 结转到明天 |
|---|---|---|---|---|---|
| 周一 | ¥70 | ¥0 | ¥70 | ¥52 | +¥18 |
| 周二 | ¥70 | +¥18 | ¥88 | ¥35 | +¥53 |
| 周三 | ¥70 | +¥53 | ¥123 | ¥146 | −¥23 |
| 周四 | ¥70 | −¥23 | ¥47 | ¥40 | +¥7 |
| 周五 | ¥70 | +¥7 | ¥77 | ¥60 | +¥17 |
5 天总额度 ¥350,实际花了 ¥333(52+35+146+40+60),剩 ¥17 滚到周六。周三聚餐花了 ¥146,前两天攒下的 ¥53 先顶上,超出的 ¥23 由周四补回来。只看月预算,这顿饭只是月底账单里的一行。
和 50/30/20 法则、信封法有什么不同?
| 方法 | 怎么做 | 擅长 | 不足 |
|---|---|---|---|
| 每日预算 | 能自由花的钱 ÷ 天数,多退少补 | 月中就能看出节奏,只盯一个数 | 存多少要先自己定 |
| 50/30/20 法则 | 到手收入按必要开支 50%、想要的 30%、存款 20% 来分 | 快速定大致比例 | 只有月度总数;房租占比高时 50% 可能不够 |
| 信封法 | 按类别分开放钱,哪个信封空了就停 | 每类都有明确上限 | 类别一多就难管,挪钱麻烦 |
三者可以搭配:先用 50/30/20 或自己的比例定好固定开销和存款,再把能自由花的部分换算成日预算。日预算其实就是一个装着所有日常开销的“信封”,每天往里补一点。
做日预算常踩的坑
- 忘了不定期开销。保险续费、份子钱平时不留,赶上那天一下吃掉好几天的额度。
- 定得太紧。第二天就超支,很难坚持到第十天。先按现在的实际花销定,再每月往下调一点。
- 小钱不记。一瓶水、一笔配送费最容易漏,而日预算准不准,全看记得全不全。
- 把结余当成多出来的钱。结转的 ¥300 不是奖金,是本月还没花的钱。留着应付花钱多的日子,月底没用完就转进存款。
用 My Money 按天管钱
My Money 是一款免费、无广告的 iPhone 记账 App,核心就是把月预算变成一个数:今天还能花多少。每记一笔,这个数就往下减。
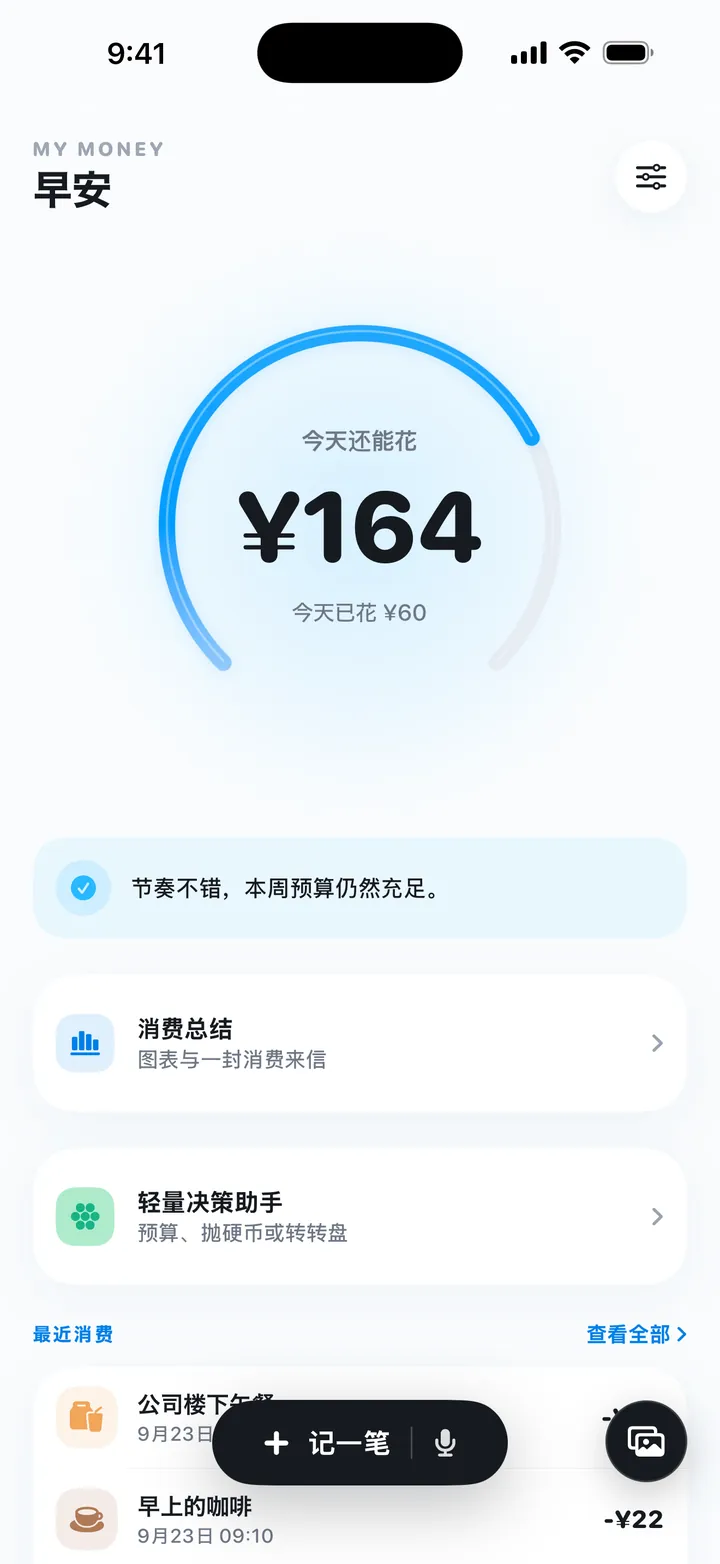
第一次打开,大约一分钟就能设好。可以直接填每月能花多少,也可以做一次预算评估:填收入(月到手、税前年收入或不固定收入)、房租通勤等固定开销、日常生活开销、存钱目标和预算风格。计算方式是:可支配=收入−固定开销−生活开销,零花钱=可支配−存款,每日参考额度约为零花钱 ÷ 30。收入不固定的,按最近平均的 75% 算。全部在手机上按固定规则计算,不用 AI。
评估后会给出方案:多存方案(存约 30%)、平衡方案(约 20%)、宽松方案(约 10%);存钱目标高于 20% 时有目标方案;必要开销占得太多时有基本支出方案。方案随时可以在设置里更换或重新评估。
首页的“今天还能花”按上面的规则结转:花得少,差额滚到后面几天;花得多,后面几天就少一点。结转上限是 5 天的额度,记的收入会抵扣支出。记账可以打字,写下买了什么和金额,金额和分类自动填好;也可以点麦克风说一句,语音识别只在手机本地进行;或者一次选最多 5 张付款截图、小票照片,确认草稿后保存。详见截图记账和用操作按钮记账。
常见问题
每天花多少钱合适?
没有统一标准,要按自己的收入算:月到手收入减去固定开销、一年一次开销的分摊和存款,再除以当月天数。比如每月能自由花 ¥2,100,按 30 天算就是每天 ¥70。
日预算要不要包括房租和水电?
不要。房租、水电、话费、保险和一年一次的开销应该单独留出来。日预算只管吃饭、买菜、交通、娱乐、零碎购物这些日常开销。
今天超支了怎么办?
超出的部分从后面几天扣回来,后面几天的额度会少一点。一天花多了不要紧,接下来几天收一收,整个月还是平的。
月光族怎么控制花钱?
发工资先留出存款和固定开销,剩下的拆成每日预算。每天只看今天还能花多少,并且把每一笔小钱都记下来。
省下来的钱可以一直累积吗?
可以结转,但最好设上限,比如 5 天的额度。不然省了一周,某一天会冒出一个很大的数,反而容易乱花。My Money 的结转上限就是 5 天的额度。
 50/30/20 法则怎么用?和每日预算怎么搭配
 收入不固定,怎么做预算?先给自己定一份“底薪”