50/30/20 法则怎么用?和每日预算怎么搭配
简短回答
50/30/20 法则是把每月到手收入分成三份:50% 给必要开支,30% 给想要的消费,20% 存起来或多还欠款。月到手 ¥8,000,就是 ¥4,000、¥2,400、¥1,600。它能定大比例,却看不出这个月花得快不快,这正是日预算擅长的。两者可以配合:先用 50/30/20 分好三份,再把“想要”那份扣掉会员订阅等固定开销,除以 30,得到每天能花的钱。
50/30/20 法则把到手收入分成三份:一半给必要开支,30% 给想要的消费,20% 存起来。想快速检查这个月的钱分得合不合理,用它很方便。但到了 12 号,它没法告诉你“想要”那份是不是花得太快,这是日预算管的事。两者可以配合:先用 50/30/20 分好三份,把“想要”那份扣掉会员、健身卡这些固定开销,剩下的除以 30。月到手 ¥8,000 的话,就是每天 ¥70,用来聚餐、喝奶茶咖啡、买东西和娱乐。换成自己的数字,可以用每日预算计算器。
50/30/20 法则是什么?
50/30/20 法则是一种分配月收入的简单方法。一般认为它出自伊丽莎白·沃伦(Elizabeth Warren)和阿米莉亚·沃伦·蒂亚吉(Amelia Warren Tyagi)2005 年出版的《All Your Worth》。
| 部分 | 比例 | 包括什么 |
|---|---|---|
| 必要开支 | 50% | 房租房贷、水电燃气、话费宽带、基本的一日三餐、保险、通勤、贷款最低还款、每月固定给父母的生活费 |
| 想要的消费 | 30% | 聚餐、奶茶咖啡、购物、旅行、娱乐、爱好、会员订阅、换新手机 |
| 存款和还债 | 20% | 应急备用金、长期储蓄、提前还贷、信用卡多还的部分 |
分不清是不是必要开支,可以问自己:下个月就算没收入,这笔钱还得付吗?房租要付,视频会员可以停。买菜做饭是必要,下馆子是想要。工作日点外卖当午饭,基本的一顿算必要,顺手加的奶茶甜品算想要。
比例按到手收入算,也就是扣掉个税和五险一金后实际到账的钱,不按税前工资算。
50/30/20 实例:月到手 ¥8,000 怎么分
示例:每月到手 ¥8,000
必要开支 50%=¥4,000,想要的消费 30%=¥2,400,存款 20%=¥1,600。¥4,000+¥2,400+¥1,600=¥8,000。
| 部分 | 项目 | 金额 |
|---|---|---|
| 必要开支 | 房租 | ¥2,500 |
| 必要开支 | 水电燃气、话费宽带 | ¥300 |
| 必要开支 | 通勤 | ¥200 |
| 必要开支 | 吃饭(买菜和工作日午饭) | ¥900 |
| 必要开支 | 保险 | ¥100 |
| 想要的消费 | 视频、音乐会员 | ¥50 |
| 想要的消费 | 健身卡 | ¥150 |
| 想要的消费 | 旅行基金 | ¥100 |
| 想要的消费 | 日常想要的:聚餐、奶茶咖啡、购物、娱乐 | ¥2,100 |
| 存款和还债 | 应急备用金 | ¥800 |
| 存款和还债 | 长期储蓄 | ¥500 |
| 存款和还债 | 提前还贷 | ¥300 |
每一份都对得上。必要开支:2,500+300+200+900+100=¥4,000;想要的消费:50+150+100+2,100=¥2,400;存款:800+500+300=¥1,600。数字只是示例,合不合适要看你自己的房租和账单。
怎么把 30% 拆成每天能花的钱?
“想要”这份和所有月度总数有同一个问题:¥2,400 在月初看着挺多,到 24 号就不够了。所以再拆一次。
- 先扣固定的想要。会员订阅、健身卡、每月存的旅行基金,每月金额不变。例子里共 ¥300,剩 ¥2,100。
- 除以 30。¥2,100 ÷ 30=每天 ¥70,管聚餐、奶茶咖啡、购物和娱乐。
- 吃饭要不要放进来?吃饭算必要开支,但天天都花,金额也浮动。想用一个数管住全部日常开销,就把 ¥900 也加进来:(¥2,100+¥900)÷ 30=每天 ¥100。
- 多退少补。每天 ¥70,今天花了 ¥40,明天就有 ¥100;今天花了 ¥110,明天只剩 ¥30。结转规则见每日预算方法。
必要开支和存款还是按月管:房租一个月交一次,存款发工资当天就转走。只有能自由花的钱才拆到每天,这样每天的数不会因为交了房租突然变成负数。
50/30/20 和日预算有什么区别?
| 50/30/20 法则 | 每日预算 | |
|---|---|---|
| 回答的问题 | 收入怎么分 | 今天还能花多少 |
| 时间单位 | 按月 | 按天,多退少补 |
| 要盯什么 | 三个月度总数 | 一个随时在变的数 |
| 擅长 | 定好大比例和存钱比例 | 月中就能看出花得快不快 |
| 不足 | 看不出节奏,超支到月底才发现 | 存多少、固定开销多少,要先自己定 |
| 平时要做的事 | 把开销归到三类里 | 花一笔记一笔 |
两者正好互补。只有 50/30/20,比例定得漂亮,月中却容易不知不觉花超;只有日预算,没人逼你先定存款,每天的额度很可能定得太松。
什么情况下 50/30/20 不适用?怎么调整?
这个比例是个起点,不是考试。收入稳定、房租不高的时候最合适。下面几种情况要改:
- 房租高的城市。在北上广深这样的城市,光房租就可能吃掉接近一半收入。按真实的必要开支来,先压缩想要的部分,存款尽量不动。
- 刚工作,收入不高。必要开支占到七成甚至更多,30% 的“想要”根本拿不出来。存款哪怕只有 5% 到 10% 也要留,其余先保必要开支。
- 学生。生活费、助学贷款加兼职,常常刚够房租和吃饭。不必硬套比例:先扣固定开销,留一点备用金,剩下的按天分。见学生生活费规划。
- 收入不固定。50% 是哪个月的 50%?先定一个保守的底薪,再按比例分。见收入不固定怎么做预算。
- 背着高息欠款。可以改成 50/20/30,多出来的 10% 拿去还债,还清了再调回来。
| 情况 | 比例 | 月到手 | 必要开支 | 想要的消费 | 存款或还债 | 每天能花(只算想要) |
|---|---|---|---|---|---|---|
| 房租高 | 60/25/15 | ¥10,000 | ¥6,000 | ¥2,500 | ¥1,500 | ¥75(先扣固定的 ¥250) |
| 刚工作 | 70/20/10 | ¥5,000 | ¥3,500 | ¥1,000 | ¥500 | ¥30(先扣固定的 ¥100) |
| 有高息欠款 | 50/20/30 | ¥8,000 | ¥4,000 | ¥1,600 | ¥2,400 | ¥50(先扣固定的 ¥100) |
不管怎么调,三份加起来要等于 100%,并且把每一份换算成具体金额写下来。能坚持下去的比例,比书上的标准比例有用。
用 My Money 把比例变成每天的数
My Money 是一款免费、无广告的 iPhone 记账 App,负责的是“按天”这一半:把月预算变成一个数,今天还能花多少。
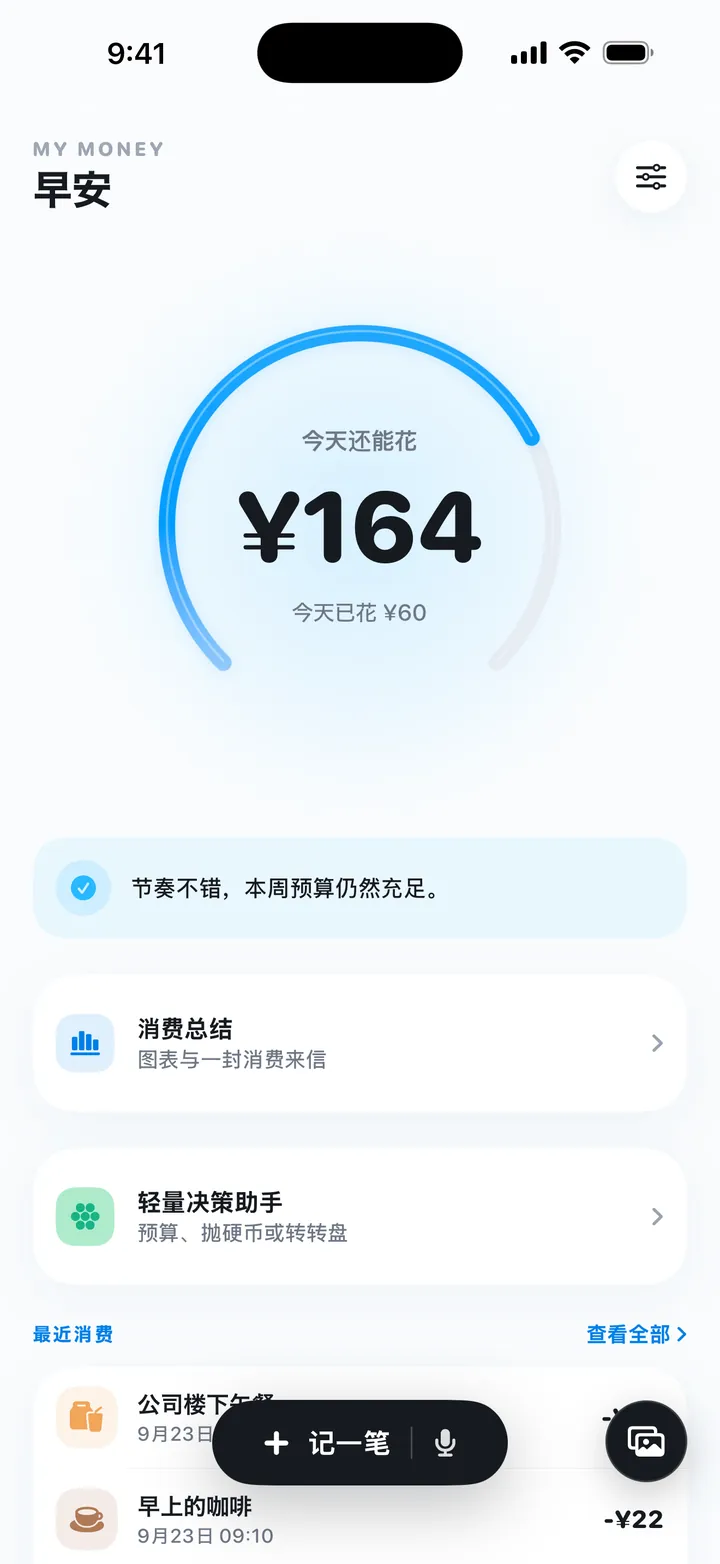
- 直接填“想要”的钱。第一次打开,可以直接填每月能花多少,比如例子里的 ¥2,100,连吃饭一起管就填 ¥3,000。房租和存款在 App 外按月处理,App 里只记日常开销。
- 或者让预算评估来分。评估会问收入、固定开销、日常生活开销、存钱目标和预算风格。收入减去固定开销和生活开销(大致相当于必要开支),再减去存款,剩下的零花钱 ÷ 30 就是每日参考额度,差不多就是 50/30/20 里“想要”那一份。平衡方案存约 20%,和 50/30/20 的存款比例一样;多存方案约 30%,宽松方案约 10%。存钱目标高于 20% 时有目标方案;必要开销占得太多、剩下空间很小时,有基本支出方案,正好对应 50/30/20 不适用的情况。全部在手机上按固定规则算,不用 AI。
- 多退少补,有上限。花少了,差额滚到后面几天;花多了,后面几天少一点。结转最多 5 天的额度。
- 回头看比例。消费总结显示最近 30 天的总支出、日均、分类环形图和分类排行,能看出聚餐、购物是不是超出了当初定的份额。
常见问题
50/30/20 法则是什么?
一种分配收入的简单方法:到手收入的 50% 用于房租、水电、吃饭等必要开支,30% 用于聚餐、娱乐、购物等想要的消费,20% 用于存款和多还的欠款。一般认为它出自伊丽莎白·沃伦和阿米莉亚·沃伦·蒂亚吉 2005 年出版的《All Your Worth》。
月薪 8000 怎么分配?
按 50/30/20 分:必要开支 ¥4,000,想要的消费 ¥2,400,存款 ¥1,600。想要的部分扣掉会员、健身卡等固定的 ¥300,剩 ¥2,100,平均每天 ¥70。房租高的话,可以改成 60/25/15。
50/30/20 按税前还是税后收入算?
按税后,也就是扣掉个税和五险一金之后实际到账的钱。按税前算,每一份看起来都比手里的钱多。
房租超过收入一半怎么办?
按真实的必要开支来定,另外两份相应调整,比如 60/25/15 或 70/20/10。存款尽量留一点,续租时再看看能不能把房租降下来。
50/30/20 和日预算哪个好?
两者管的事不一样。50/30/20 决定每月必要开支、想要的消费、存款各占多少;日预算告诉你今天还能花多少。一起用,比例和节奏都有了。
 每日预算:把一个月的钱,拆成今天能花的一个数
 收入不固定,怎么做预算?先给自己定一份“底薪”
 大学生每月生活费怎么分配,才能撑到月底